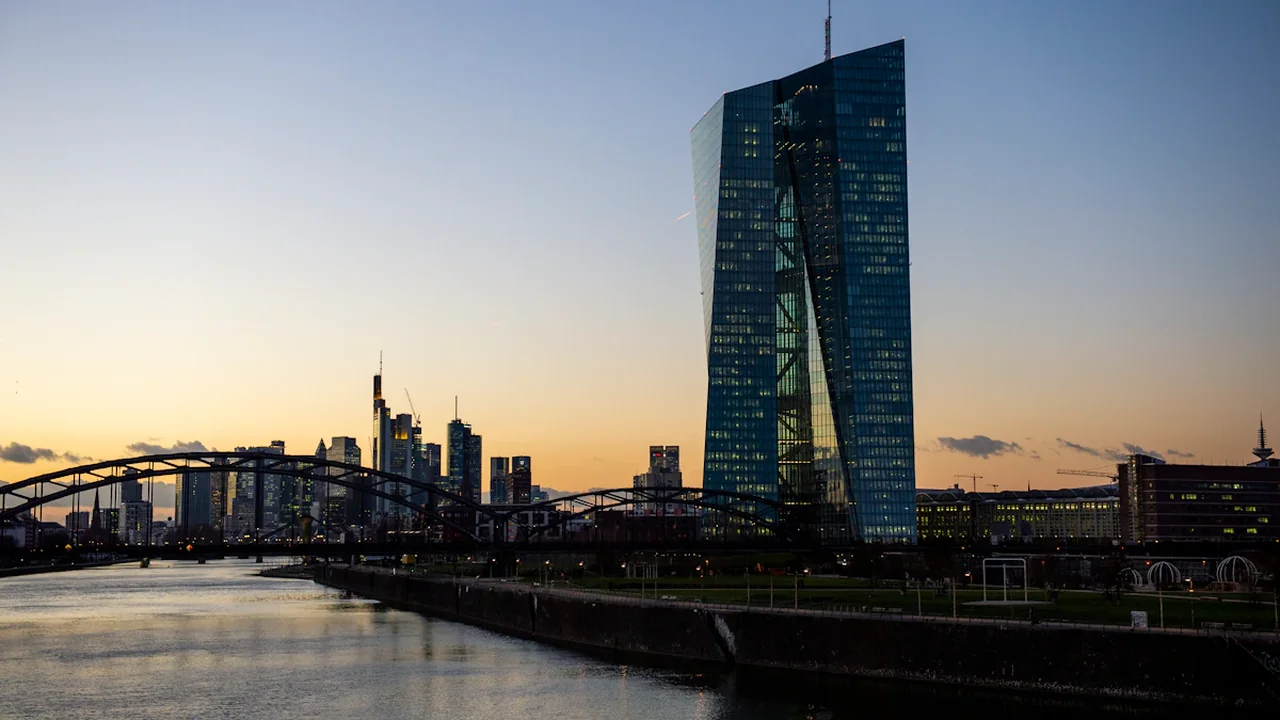
Die Europäische Zentralbank entscheidet am 10. September 2026 erneut über die Leitzinsen. Der offizielle Kalender des EZB-Rats nennt für diesen Tag eine geldpolitische Sitzung mit anschließender Pressekonferenz. Unmittelbar davor liegt der Einlagenzins laut EZB-Zinsübersicht bei 2,00 Prozent. Für Sparer, Kreditnehmer, Bauwillige und Unternehmen lautet die entscheidende Frage: Bleibt dieser Satz exakt unverändert?
Die Prognose auf einen Blick
- Frage: Bleibt der Zinssatz der Einlagefazilität am 10. September bei 2,00 Prozent?
- Frist: Maßgeblich ist die am 10. September 2026 veröffentlichte geldpolitische Entscheidung.
- JA: Der neue Einlagenzins beträgt weiterhin exakt 2,00 Prozent.
- NEIN: Die EZB erhöht oder senkt den Einlagenzins, unabhängig von der Höhe der Änderung.
- Entscheidende Quelle: Die geldpolitische Mitteilung der EZB und ihre offizielle Leitzinsübersicht.
Die Frage ist klar abgrenzbar, ihr Ausgang steht aber erst mit der Veröffentlichung fest. Inflation, Konjunktur, Löhne und Erwartungen an den Finanzmärkten können Hinweise liefern. Keiner dieser Faktoren ersetzt jedoch den förmlichen Beschluss des EZB-Rats.
Diese drei EZB-Leitzinsen gelten vor der Sitzung
Die offizielle Übersicht der Europäischen Zentralbank dokumentiert die geltenden und historischen Leitzinsen. Unmittelbar vor der Sitzung am 10. September gelten demnach folgende Sätze:
| EZB-Zinssatz | Niveau vor der Sitzung |
|---|---|
| Einlagefazilität | 2,00 % |
| Hauptrefinanzierungsgeschäfte | 2,15 % |
| Spitzenrefinanzierungsfazilität | 2,40 % |
Für die binäre Prognose zählt ausschließlich die Einlagefazilität. Sie bestimmt, welche Verzinsung Banken für täglich fällige Einlagen bei der Zentralbank erhalten. Deshalb dient dieser Satz inzwischen als besonders wichtiger Orientierungspunkt für die kurzfristigen Geldmarktzinsen im Euroraum.
Der Hauptrefinanzierungssatz betrifft reguläre Zentralbankkredite an Banken. Die Spitzenrefinanzierungsfazilität ermöglicht Banken, sich kurzfristig über Nacht Liquidität zu beschaffen. Änderungen dieser beiden Sätze können wirtschaftlich relevant sein, entscheiden aber nicht über das Ergebnis der hier gestellten Frage.
Warum eine Zinspause als JA gewertet würde
Ein unveränderter Einlagenzins wäre ein Signal, dass der EZB-Rat die aktuelle geldpolitische Einstellung zunächst beibehalten will. Das bedeutet nicht, dass für den weiteren Jahresverlauf bereits eine Richtung feststeht. Die EZB kann eine Sitzung abwarten, neue Projektionen prüfen und bei einem späteren Termin anders entscheiden.
Für ein JA muss in der Mitteilung vom 10. September dennoch ausdrücklich oder eindeutig erkennbar sein, dass der Satz der Einlagefazilität bei 2,00 Prozent bleibt. Formulierungen der Präsidentin auf der Pressekonferenz, Hinweise auf künftige Schritte oder Erwartungen von Analysten sind für die Feststellung nicht maßgeblich.
Eine Senkung auf beispielsweise 1,75 Prozent wäre ein NEIN. Dasselbe gilt für eine Erhöhung auf 2,25 Prozent. Auch eine kleinere Veränderung um nur 0,10 Prozentpunkte würde die Bedingung für ein unverändertes Niveau nicht erfüllen.
Inflation bleibt der wichtigste Entscheidungsfaktor
Die EZB verfolgt für die Eurozone mittelfristig eine Inflationsrate von zwei Prozent. Entscheidend ist deshalb nicht nur der zuletzt gemeldete Gesamtwert. Der EZB-Rat betrachtet auch die zugrunde liegende Preisentwicklung, Dienstleistungen, Energiepreise und die Frage, wie dauerhaft einzelne Bewegungen sein könnten.
Ein nachlassender Preisdruck würde grundsätzlich mehr Spielraum für eine Zinssenkung schaffen. Besonders relevant wäre, ob sich niedrigere Inflationsraten auch in Bereichen zeigen, die eng mit Löhnen und inländischer Nachfrage verbunden sind. Ein einzelner günstiger Monatswert dürfte weniger Gewicht haben als eine erkennbare Entwicklung über mehrere Monate.
Umgekehrt könnte hartnäckige Dienstleistungsinflation für eine Pause sprechen. Neue Energie- oder Lieferkostenschocks könnten ebenfalls zur Vorsicht mahnen. Dabei ist wichtig: Ein unveränderter Zinssatz kann sowohl Ausdruck von Zuversicht als auch von Unsicherheit sein. Die EZB muss ihre Geldpolitik nicht bei jeder Sitzung anpassen.
Schwaches Wachstum allein erzwingt noch keine Senkung
Die Konjunktur beeinflusst den Zinsausblick, weil hohe Finanzierungskosten Investitionen und Nachfrage bremsen können. Schwache Auftragseingänge, eine geringe Industrieproduktion oder zurückhaltender Konsum würden den Ruf nach günstigeren Finanzierungsbedingungen verstärken. Deutschland ist wegen seiner exportorientierten Industrie besonders empfindlich gegenüber einer schwachen Auslandsnachfrage.
Eine Zinssenkung folgt daraus jedoch nicht automatisch. Der EZB-Rat verantwortet die Geldpolitik für die gesamte Eurozone und muss Wachstumsrisiken gegen die Preisstabilität abwägen. Entwickelt sich die Wirtschaft nur schleppend, während der inländische Preisdruck erhöht bleibt, kann ein unveränderter Einlagenzins als Mittelweg erscheinen.
Neue Wachstums- und Inflationsprojektionen erhalten bei einer September-Sitzung besondere Aufmerksamkeit. Sie zeigen, wie die Fachleute der Zentralbank die Entwicklung über mehrere Jahre einschätzen. Abweichungen von früheren Projektionen könnten die Entscheidung beeinflussen, liefern vor der Veröffentlichung aber keine Garantie für JA oder NEIN.

Löhne zeigen, wie dauerhaft der Preisdruck sein könnte
Die Lohnentwicklung ist vor allem für arbeitsintensive Dienstleistungen wichtig. Höhere Tarifabschlüsse steigern das verfügbare Einkommen der Beschäftigten, können aber zugleich die Kosten von Unternehmen erhöhen. Ob daraus mehr Inflation entsteht, hängt unter anderem von Produktivität, Gewinnmargen und Nachfrage ab.
Für eine Zinspause spräche, wenn die EZB erst weitere Daten zu Tariflöhnen und tatsächlich gezahlten Vergütungen abwarten möchte. Für eine Senkung könnte sprechen, dass sich das Lohnwachstum sichtbar abschwächt und Unternehmen geringere Kostensteigerungen melden.
Auch hier ist die zeitliche Verzögerung entscheidend. Tarifabschlüsse wirken häufig über längere Zeiträume. Die Zentralbank muss daher abschätzen, ob ein aktueller Lohnwert lediglich ältere Vereinbarungen widerspiegelt oder Hinweise auf den künftigen Preisauftrieb enthält.
Markterwartungen sind ein Signal, aber kein Beschluss
Geldmarktpreise und Renditen können zeigen, welche Zinsentscheidung Marktteilnehmer für wahrscheinlicher halten. Solche Erwartungen verändern sich mit neuen Inflationsdaten, Konjunkturmeldungen und Äußerungen aus dem EZB-Rat. Sie können bis kurz vor der Sitzung schwanken.
Eine überwiegend erwartete Zinspause erhöht die Plausibilität eines JA-Ausgangs, legt ihn aber nicht fest. Die Mitglieder des EZB-Rats stimmen auf Grundlage ihrer aktuellen Einschätzung ab. Zudem kann eine neue Projektion oder ein unerwarteter Datenpunkt die Gewichtung der Risiken kurzfristig verändern.
Die nüchterne Ausgangslage lautet deshalb: Das unveränderte Niveau ist ein gut begründbarer Basispfad, während eine Senkung die wichtigste Gegenmöglichkeit darstellt. Eine Erhöhung wäre ebenfalls ein NEIN, müsste aber typischerweise durch deutlich stärkeren oder neu aufflammenden Inflationsdruck gestützt werden.
Was die Entscheidung für Haushalte und Unternehmen bedeutet
Der Einlagenzins wird nicht eins zu eins an Bankkunden weitergereicht. Dennoch beeinflusst er die Konditionen, zu denen Banken kurzfristig Geld anlegen und sich am Markt finanzieren. Einen breiteren Überblick über die Folgen der EZB-Zinsen bieten insbesondere die Auswirkungen auf Tagesgeld, Kredite und Baufinanzierungen. Eine Pause könnte daher zunächst für vergleichsweise stabile Tagesgeldangebote sprechen. Einzelne Banken können ihre Zinsen trotzdem unabhängig von der Sitzung verändern.
Bei Ratenkrediten und Unternehmenskrediten wirken neben dem EZB-Kurs auch Laufzeit, Ausfallrisiko, Wettbewerb und Refinanzierungskosten. Selbst nach einer Zinssenkung müssen Kreditzinsen deshalb nicht sofort oder im gleichen Umfang fallen.
Für Baufinanzierungen ist der Zusammenhang noch indirekter. Langfristige Hypothekenzinsen orientieren sich stärker an Kapitalmarktrenditen und an den Erwartungen zur künftigen Inflation und Geldpolitik. Eine bereits erwartete EZB-Entscheidung kann daher vor dem Sitzungstag in Angeboten eingepreist sein.
Verbraucher sollten nicht allein wegen eines einzelnen EZB-Termins überstürzt handeln. Sinnvoller ist es, Tagesgeldkonditionen regelmäßig zu vergleichen, bei Krediten den effektiven Jahreszins zu betrachten und bei Bauvorhaben mehrere Zinsbindungen und Tilgungsszenarien durchzurechnen.
So wird das Ergebnis am 10. September festgestellt
Der Sitzungskalender des EZB-Rats führt am 10. September 2026 eine geldpolitische Sitzung mit Pressekonferenz auf. Sobald die geldpolitische Mitteilung veröffentlicht ist, wird der dort genannte Satz für die Einlagefazilität mit dem unmittelbar zuvor geltenden Niveau von 2,00 Prozent verglichen.
Bleibt der Satz exakt gleich, lautet das Ergebnis JA. Jede Senkung oder Erhöhung führt zu NEIN. Entscheidend sind ausschließlich die Mitteilung dieses Sitzungstages und die offizielle EZB-Leitzinsübersicht. Spätere technische Korrekturen oder eine Zinsänderung bei einem anderen Sitzungstermin verändern das festgestellte Ergebnis nicht.
Der nächste belastbare Prüfpunkt ist somit die Veröffentlichung der EZB am 10. September 2026. Erst sie beendet die Unsicherheit zwischen Zinspause und Zinsänderung.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Prognose und Entscheidung
Die Prognose wird anhand der offiziellen geldpolitischen Mitteilung und der EZB-Leitzinsübersicht entschieden.
- Der EZB-Kalender nennt den 10. September 2026 als Sitzungstermin.
- Verglichen wird ausschließlich der Satz der Einlagefazilität.
- Ein unveränderter Satz bedeutet JA, jede Änderung bedeutet NEIN.
- Spätere Entscheidungen an anderen Terminen zählen nicht.
- Quelle
- Europäische Zentralbank: EZB-Leitzinsen
- Umfang
- Eurozone
- Aktualisiert
- 2026-09-08 12:46
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.



Kommentare