
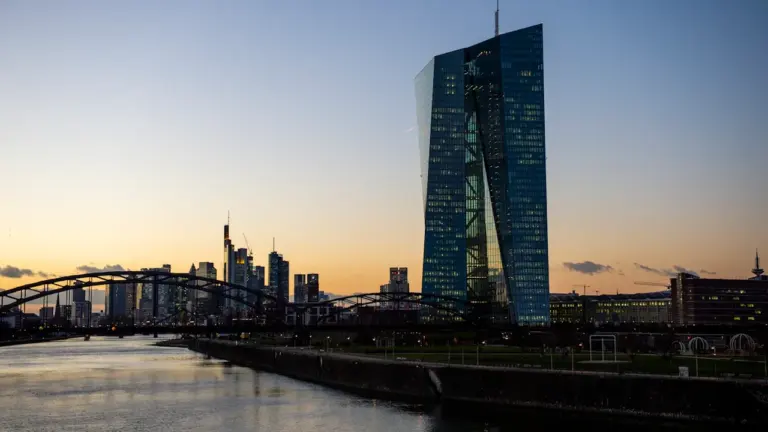
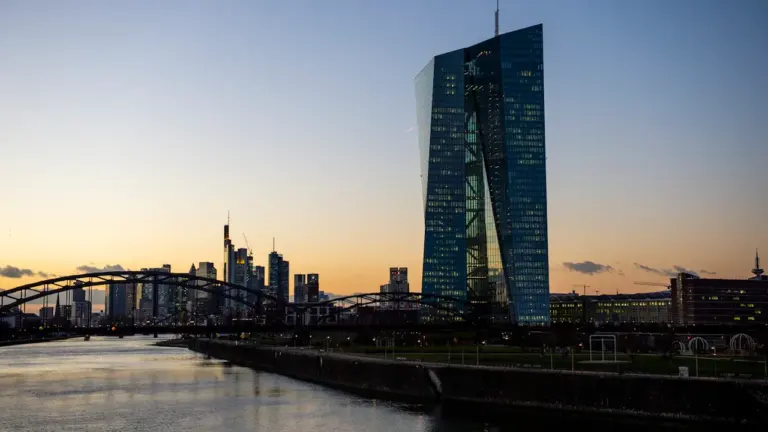
Die Europäische Zentralbank entscheidet am 10. September 2026 über ihre Leitzinsen. Für Haushalte und Unternehmen in Deutschland geht es damit um mögliche Veränderungen bei variablen Krediten, neuen Baufinanzierungen, Tagesgeld und Festgeld. Der offizielle Sitzungskalender bestätigt den Termin; ob tatsächlich mindestens ein Leitzins sinkt, bleibt bis zur veröffentlichten Entscheidung offen. Spätere Zinsschritte zählen für diese Prognose nicht.
Von der Exteams-Wirtschaftsredaktion | Stand: 27. August 2026
Der Maßstab für den 10. September
- Frage: Senkt die EZB bei dieser Sitzung mindestens einen ihrer drei offiziellen Leitzinsen?
- Stichtag: Maßgeblich ist die am 10. September 2026 veröffentlichte geldpolitische Entscheidung.
- JA: Einlagefazilität, Hauptrefinanzierungssatz oder Spitzenrefinanzierungsfazilität liegt niedriger als unmittelbar zuvor.
- NEIN: Alle drei Sätze bleiben unverändert oder mindestens einer steigt, ohne dass ein anderer sinkt.
- Entscheidende Quelle: Die veröffentlichten EZB-Zinssätze samt Gültigkeitsdaten lösen die Frage eindeutig auf.
Der geldpolitische Sitzungskalender der EZB führt den 10. September als Sitzungstermin. Die offizielle Zinsübersicht der EZB dokumentiert die drei relevanten Zinssätze und den Beginn ihrer Gültigkeit.
Die vorsichtige Prognose lautet derzeit eher NEIN
Auf Grundlage der hier belegten öffentlichen Informationen ist eine Zinssenkung für den 10. September weder angekündigt noch bestätigt. Die vorsichtige Ausgangsprognose lautet deshalb eher NEIN. Das ist keine starke makroökonomische Überzeugung, sondern eine zurückhaltende Einordnung, solange aktuelle Inflations-, Lohn- und Konjunkturdaten keinen eindeutig belegten Senkungspfad ergeben. Einen längerfristigen Kontext bietet der Zinsausblick bis Jahresende.
Der Sitzungstermin selbst liefert keinen Hinweis auf die Richtung der Entscheidung. Auch die historische Zinsübersicht zeigt lediglich, welche Sätze gelten und wann Änderungen wirksam wurden. Sie erlaubt keine Vorhersage darüber, wie der EZB-Rat bei der nächsten Sitzung abstimmen wird.
Für ein JA müsste der EZB-Rat mindestens einen Satz ausdrücklich niedriger festsetzen. Eine Formulierung, wonach spätere Senkungen möglich oder bei besseren Daten denkbar seien, reicht nicht. Ebenso wenig genügt es, wenn Finanzmärkte niedrigere Zinsen erwarten oder einzelne Banken ihre Konditionen bereits verändern.
Inflation, Löhne und Konjunktur können die Einschätzung drehen
Für die Entscheidung sind vor allem drei Datenblöcke wichtig. Sie müssen getrennt von öffentlichen Äußerungen der Ratsmitglieder und von der eigentlichen Prognose betrachtet werden:
- Die Inflation zeigt, wie schnell sich Verbraucherpreise insgesamt und in hartnäckigen Bereichen verändern.
- Löhne beeinflussen insbesondere die Kosten im Dienstleistungssektor und damit den mittelfristigen Preisdruck.
- Konjunkturdaten geben Hinweise darauf, ob hohe Finanzierungskosten Konsum, Investitionen und Beschäftigung zu stark bremsen.
Ein einzelner schwacher Monatswert würde eine Senkung nicht automatisch auslösen. Die EZB beurteilt den Trend, ihre Projektionen und die Übertragung früherer Zinsentscheidungen auf die Wirtschaft. Unerwartet hohe Preis- oder Lohndaten könnten deshalb stärker wiegen als eine schwache Einzelkennzahl zur Produktion.

Was den JA-Pfad stützen würde
Breit nachlassender Inflationsdruck, geringere Lohndynamik und eine schwache Konjunktur würden den Spielraum für eine Senkung vergrößern. Noch aussagekräftiger wären öffentliche Äußerungen mehrerer EZB-Mitglieder, die eine baldige Lockerung ausdrücklich als angemessen bezeichnen.
Solche Aussagen bleiben dennoch Hinweise. Verbindlich wird ein Schritt erst mit der veröffentlichten Entscheidung des EZB-Rats.
Was für unveränderte Zinsen sprechen würde
Hartnäckige Dienstleistungsinflation, kräftige Lohnzuwächse oder Zweifel an einer nachhaltigen Rückkehr zum Inflationsziel könnten den EZB-Rat zum Abwarten bewegen. Auch bei schwacher Konjunktur kann die Zentralbank die Sätze unverändert lassen, wenn sie den Preisdruck weiterhin als zu hoch einschätzt.
Die Unsicherheit betrifft deshalb nicht nur das Ergebnis. Offen sind auch die Begründung, mögliche Gegenstimmen und die Hinweise auf spätere Sitzungen.
Kredite werden nicht automatisch im gleichen Umfang günstiger
Eine EZB-Senkung um beispielsweise 25 Basispunkte bedeutet nicht, dass jeder Kreditzins ebenfalls um 0,25 Prozentpunkte fällt. Banken berücksichtigen ihre Refinanzierungskosten, die Laufzeit, das Ausfallrisiko, Sicherheiten, Wettbewerb und ihre eigene Marge.
Bei variabel verzinsten Krediten kann eine Änderung vergleichsweise schnell ankommen, wenn der Vertrag an einen Referenzzins gekoppelt ist. Entscheidend sind die vereinbarte Anpassungsfrist und die konkrete Zinsformel. Kreditnehmer sollten deshalb nicht nur auf die EZB-Schlagzeile, sondern in ihre Vertragsunterlagen schauen.
Neue Baufinanzierungen reagieren häufig schon vor einer Sitzung auf Markterwartungen. Langfristige Hypothekenzinsen hängen stärker von Kapitalmarktrenditen und längerfristigen Inflationserwartungen ab als allein vom aktuellen Einlagesatz. Daher können Bauzinsen trotz einer EZB-Senkung stabil bleiben oder sogar steigen, wenn sich die Erwartungen am Anleihemarkt in die andere Richtung bewegen.

Bei bestehenden Immobilienkrediten mit fester Zinsbindung verändert sich die Monatsrate normalerweise nicht. Relevant wird das Marktniveau erst bei einer Anschlussfinanzierung oder Umschuldung. Unternehmen erleben ebenfalls unterschiedliche Effekte: Kreditqualität, Laufzeit und Sicherheiten bestimmen mit, wie viel einer geldpolitischen Lockerung tatsächlich weitergegeben wird.
Tagesgeld, Festgeld und Euro reagieren jeweils anders
Banken können Tagesgeldzinsen nach einer Leitzinssenkung relativ rasch reduzieren. Sie müssen dies aber weder am selben Tag noch vollständig tun. Institute mit hohem Einlagenbedarf können länger attraktive Konditionen anbieten, während andere ihre Sparzinsen frühzeitig anpassen.
Festgeld reagiert stärker auf die erwartete Zinsentwicklung während der gesamten Laufzeit. Erwartet der Markt weitere Senkungen, können Angebote bereits vor dem 10. September niedriger ausfallen. Umgekehrt kann ein überraschendes NEIN Festgeldkonditionen vorübergehend stützen, ohne dass jede Bank ihr Angebot ändert.
Für Sparer bleibt ein Vergleich von Effektivzins, Laufzeit, Kündigungsbedingungen und Einlagensicherung wichtiger als die Leitzinsentscheidung allein. Eine lange Bindung schützt zwar einen Zinssatz, schränkt aber den Zugriff auf das Geld ein.
Auch der Euro kann auf die Entscheidung reagieren. Eine überraschende Senkung kann die Gemeinschaftswährung belasten, wenn Anleger künftig eine niedrigere Verzinsung von Euro-Anlagen erwarten. Ist der Schritt bereits vollständig eingepreist, kann die Reaktion gering oder sogar gegensätzlich ausfallen. Wechselkurse hängen zudem von der Geldpolitik anderer Zentralbanken und von der globalen Risikostimmung ab.
So lässt sich das Ergebnis eindeutig feststellen
Für die Auflösung werden die drei offiziellen Sätze einzeln mit ihren unmittelbar vorher geltenden Werten verglichen:
| EZB-Leitzins | Vergleich am 10. September | Ergebnis für die Prognose |
|---|---|---|
| Einlagefazilität | Neuer Satz gegen unmittelbar vorherigen Satz | Niedriger bedeutet JA |
| Hauptrefinanzierungsgeschäfte | Neuer Satz gegen unmittelbar vorherigen Satz | Niedriger bedeutet JA |
| Spitzenrefinanzierungsfazilität | Neuer Satz gegen unmittelbar vorherigen Satz | Niedriger bedeutet JA |
Sobald einer dieser Vergleiche negativ ausfällt, ist das Ergebnis JA. Bleiben alle drei Sätze gleich oder steigt lediglich ein Satz, lautet das Ergebnis NEIN. Entscheidend sind die am 10. September veröffentlichten Werte, auch wenn ihre technische Gültigkeit erst einige Tage später beginnt.
Nicht berücksichtigt werden unverbindliche Hinweise, Medienberichte, Marktpreise oder eine bloße Ankündigung für eine spätere Sitzung. Der nächste maßgebliche Check ist daher die geldpolitische Mitteilung der EZB am 10. September und anschließend die Zinsübersicht mit den neuen Gültigkeitsdaten.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Prüfbare Prognose
Das Ergebnis richtet sich ausschließlich nach den von der EZB veröffentlichten Leitzinsen und ihren unmittelbar vorher geltenden Werten.
- Sitzungstermin im offiziellen EZB-Kalender geprüft
- Alle drei offiziellen EZB-Leitzinsen in die Auflösung einbezogen
- Spätere Ankündigungen und Markterwartungen ausgeschlossen
- Folgen für Bankkunden als mögliche, nicht automatische Wirkung eingeordnet
- Quelle
- Europäische Zentralbank: geldpolitischer Sitzungskalender
- Umfang
- Deutschland
- Aktualisiert
- 2026-08-27 13:55
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.


Kommentare