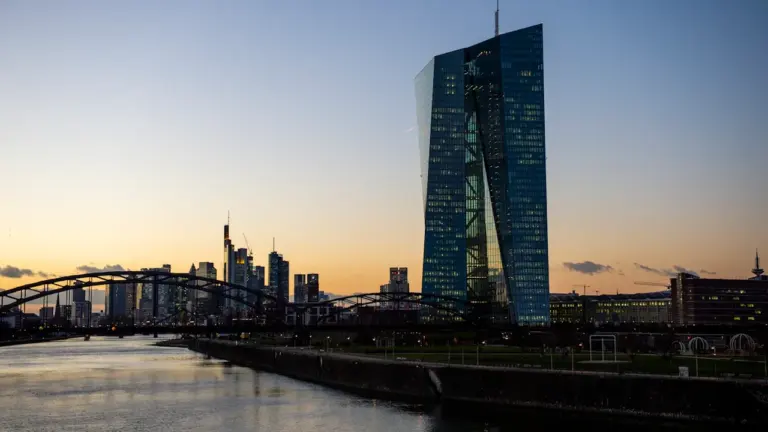
Die Europäische Zentralbank (EZB) hat ihre geldpolitische Ausrichtung angepasst, um gezielt auf die aktuelle Inflationsdynamik in der Eurozone zu reagieren. Diese geldpolitischen Entscheidungen sind keine abstrakten Vorgänge in Frankfurt, sondern haben unmittelbare Auswirkungen auf die Renditen von Tagesgeldkonten und die Kosten für Immobilienfinanzierungen in Deutschland. Für Verbraucher ist es entscheidend zu verstehen, wie diese Mechanismen funktionieren, um die eigene Finanzplanung in einem volatilen Umfeld stabil zu halten.
Die wichtigsten Fakten auf einen Blick
- Zinsanpassung: Die EZB reagiert auf die Inflationsdaten vom 12. September 2026, um die Preisstabilität im Euroraum zu gewährleisten.
- Sparer: Die Verzinsung von Tages- und Festgeldkonten korreliert direkt mit den Leitzinsänderungen. Eine Anhebung erhöht das Potenzial für Zinserträge, während eine Senkung die Rendite schmälert.
- Kreditnehmer: Neue Immobilienkredite unterliegen den Marktzinsen, die durch die EZB-Politik beeinflusst werden. Dies betrifft sowohl die monatliche Belastung als auch die Gesamtkosten der Finanzierung.
- Kaufkraft: Die Inflationsrate bleibt der entscheidende Faktor für den realen Wert Ihres Ersparten. Nominalzinsen müssen immer im Verhältnis zur Teuerungsrate betrachtet werden.
Auswirkungen auf Ihre Finanzen: Ein Vergleich
Die folgende Tabelle verdeutlicht, wie sich die geldpolitischen Entscheidungen der EZB auf gängige Finanzprodukte auswirken. Bitte beachten Sie, dass dies allgemeine Markttendenzen beschreibt und individuelle Bankkonditionen abweichen können.
| Finanzprodukt | Auswirkung bei Zinserhöhung | Auswirkung bei Zinssenkung |
|---|---|---|
| Tagesgeld | Höhere Rendite | Niedrigere Rendite |
| Immobilienkredit | Höhere monatliche Rate | Niedrigere monatliche Rate |
| Sparbriefe | Attraktivere Zinsen | Geringere Zinserträge |
Strategien zur Budgetanpassung und Risikominimierung
In Phasen schwankender Zinsen ist es ratsam, nicht ausschließlich auf ein einziges Anlageprodukt zu setzen. Eine Diversifikation zwischen kurzfristig verfügbarem Tagesgeld und längerfristigen Anlagen kann helfen, das Zinsänderungsrisiko zu minimieren. Achten Sie bei der Wahl Ihrer Finanzprodukte stets auf die reale Rendite nach Abzug der aktuellen Inflationsrate. Ein positiver Nominalzins bedeutet nicht automatisch einen realen Vermögenszuwachs, wenn die Inflation diesen übersteigt.
Beobachten Sie in den kommenden Wochen aufmerksam die Zinsentwicklung Ihrer Hausbank. Banken reagieren oft zeitversetzt auf EZB-Entscheidungen. Sollten die Zinsen für Tagesgeldkonten nicht zeitnah angepasst werden, kann sich ein Anbietervergleich lohnen, um von den aktuellen Marktkonditionen zu profitieren. Prüfen Sie zudem bei bestehenden Immobilienkrediten, ob bei anstehenden Anschlussfinanzierungen Sondertilgungsoptionen oder Zinsbindungsfristen neu bewertet werden müssen, um auf das veränderte Zinsumfeld zu reagieren.
Quelle: EZB
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Offizielle EZB-Daten
Die Informationen basieren auf der offiziellen Zinsentscheidung der EZB vom 12. September 2026.
- Prüfung der aktuellen EZB-Leitzinssätze
- Vergleich mit aktuellen Bankkonditionen
- Quelle
- Europäische Zentralbank
- Umfang
- Deutschland
- Aktualisiert
- 2026-09-12 09:57
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.


Kommentare